

پیشگویی
پیشبینی یا پیشنگری[۱] (به انگلیسی: Forecasting) فرایند پیشگویی بر پایهٔ دادههای گذشته و حال است. این برآوردها را میتوان پس از رخداد، با نتایج واقعی مقایسه کرد. برای نمونه، یک شرکت ممکن است درآمد سال آیندهاش را برآورد کند و سپس آن را با نتایج واقعی بسنجد تا تحلیلی از مغایرتها به دست آید. پیشگویی واژهای نزدیک به این مفهوم ولی فراگیرتر است. پیشبینی ممکن است به روشهای آماری و صوری مشخص با استفاده از سری زمانی، دادههای مقطعی یا مطالعه طولی اشاره داشته باشد، یا روشهای غیررسمیتر و مبتنی بر داوری، یا فرایند پیشگویی و ارزیابی درستی آن را در بر بگیرد. کاربرد این اصطلاح در حوزههای گوناگون ممکن است متفاوت باشد؛ برای نمونه، در آبشناسی واژههایی چون «پیشبینی» گاه تنها برای تخمین مقادیر در زمانهای مشخصی از آینده به کار میروند، در حالی که «پیشگویی» برای تخمینهای کلیتر، مانند دفعات وقوع سیل در یک دورهٔ طولانیمدت استفاده میشود.[۲]
ریسک و عدم قطعیت نقشی اساسی در پیشبینی دارند و عموماً مشخص ساختن میزان عدم قطعیت همراه با پیشبینیها، رویکردی شایسته به شمار میرود. در هر صورت، برای اینکه پیشبینی تا جای ممکن درست باشد، دادهها باید بهروز باشند. در برخی موارد، حتی دادههایی که برای برآورد متغیر مورد نظر به کار میروند خود حاصل پیشبینی هستند.[۳] پیشبینی را نباید با بودجه اشتباه گرفت؛ بودجهها برنامههای مالی مشخصتر و زمانداری هستند که برای تخصیص و واپایش منابع به کار میروند، در حالی که پیشبینیها تخمینی از عملکرد مالی آینده به دست میدهند و به انعطافپذیری و همسازی با دگرگونیهای پیشرو کمک میکنند.[۴] هر دو ابزار در برنامهریزی مالی و تصمیمگیری سودمندند، اما کارکردهای متفاوتی دارند.
کاربردها
[ویرایش | اشتراکگذاری]پیشبینی در گسترهٔ پهناوری از زمینهها که آگاهی از وضعیت آینده در آنها سودمند است، کاربرد دارد. بسته به زمینهٔ مورد نظر، درستی پیشبینیها بسیار تفاوت میکند. اگر عواملی که با موضوع مورد پیشبینی پیوند دارند شناختهشده باشند و دادههای چشمگیری در دست باشد، احتمال نزدیک بودن نتیجهٔ پایانی به پیشبینی بالا خواهد بود. اگر چنین نباشد یا پیامد واقعی خود تحت تأثیر پیشبینیها دگرگون شود، قابلیت اعتماد پیشبینیها بهشدت افت میکند.[۵]
دگرگونیهای اقلیمی و افزایش بهای انرژی، کاربست پیشبینی حرارتی ایگین را برای ساختمانها به دنبال داشته است. هدف از این کار، کاهش انرژی لازم برای گرمایش ساختمان و در نتیجه کاستن از انتشار گازهای گلخانهای است. در کسبوکارهای روزمرهٔ شرکتهای تولید و توزیع، پیشبینی در برنامهریزی تقاضای مشتری به کار گرفته میشود.
اگرچه درستی پیشبینی دربارهٔ بازده واقعی سهام به دلیل فرضیه بازار کارا محل تردید است، پیشبینی روندهای کلان اقتصادی بسیار رواج دارد. چنین بررسیهایی را هم گروههای ناسودبر و هم نهادهای خصوصی سودمحور ارائه میدهند.
پیشبینی دگرگونیهای نرخ ارز معمولاً با ترکیبی از دادههای گذشته و حال (در قالب نمودارها) و تحلیل بنیادی انجام میپذیرد. تفاوت بنیادین میان تحلیل نموداری و تحلیل اقتصادی بنیادی در این است که نمودارخوانها تنها کنش و رفتار قیمت در بازار را میسنجند، در حالی که بنیادگرایان تلاش میکنند دلایل پشت این رفتارها را واکاوی کنند.[۶] نهادهای مالی یافتههای پژوهشگران بنیادی و نموداری خود را در قالب گزارشی یکپارچه گرد میآورند تا برآوردی نهایی از ارز مورد نظر به دست دهند.[۷]
پیشبینی در پیشگویی روند رو به رشد موقعیتهای درگیری و تنش نیز به کار رفته است.[۸] پیشبینها با پژوهش روی دستاوردهای تجربی، میزان کارایی الگوهای گوناگون پیشبینی را میسنجند.[۹] با این حال، پژوهشها نشان دادهاند که میان درستی پیشبینیهای کارشناسانِ آگاه به پیشینهٔ درگیری و افراد ناآشنا با آن، تفاوت اندکی وجود دارد.[۱۰] همچنین، در برخی پژوهشها کارشناسان استدلال میکنند که تفکر در قالب نقش — خود را به جای دیگران گذاشتن برای پیشبینی تصمیمهای آنان — تأثیری در میزان درستی پیشبینی ندارد.[۱۱]
یکی از جنبههای بااهمیت پیشبینی که اغلب نادیده گرفته میشود، پیوند آن با برنامهریزی است. پیشبینی را میتوان گمانهزنی دربارهٔ چگونگی آینده دانست، در حالی که برنامهریزی بر پایهٔ چگونگی مطلوبِ آینده شکل میگیرد.[۹] هیچ روش یگانهای وجود ندارد که بتوان آن را برای همهٔ موارد بهترین دانست؛ برگزیدن هر روش باید بر پایهٔ اهداف و شرایط موجود (از جمله دادهها) باشد.[۱۲] یکی از شیوههای کارآمد برای یافتن روش مناسب، بهرهگیری از درخت تصمیم است.[۱۳]
پیشبینی در زمینههای گوناگونی کاربرد دارد:
- پیشبینی تقاضا،[۱۴][۱۵] مدیریت زنجیره تأمین و برنامهریزی تقاضای مشتری — پیشبینی در مدیریت زنجیرهٔ تأمین به کار میرود تا از در دسترس بودن کالای مناسب در زمان و مکان مناسب اطمینان حاصل شود. پیشبینی درست به خردهفروشان کمک میکند موجودی انبار را کاهش دهند و بدین ترتیب حاشیه سود را بهبود بخشند. همچنین این کار به پاسخگویی بهتر به تقاضای مشتریان میانجامد. شاخهٔ برنامهریزی تقاضا که گاه پیشبینی زنجیرهٔ تأمین نیز خوانده میشود، هم پیشبینی آماری و هم فرایند اجماع را در بر میگیرد. بررسیها نشان دادهاند که برونیابیها کمترین دقت را دارند، در حالی که پیشبینی سود شرکتها مطمئنترین نتایج را به دست میدهد.[نیازمند شفافسازی][۱۶]
- پیشبینی اقتصادی
- پیشبینی زمینلرزه
- پیشبینی ایگین
- پیشبینی انرژی برای ادغام در شبکههای برق تجدیدپذیر
- سرمایهشناسی در برابر خطر نکول از راه رتبهسنجیهای اعتباری و امتیازهای اعتباری
- پیشبینی کاربری زمین
- عملکرد بازیکن و تیم در ورزش
- پیشبینی سیاسی
- پیشبینی محصول
- پیشبینی فروش
- پیشبینی فناوری
- پیشبینی ارتباطات از راه دور
- برنامهریزی ترابری و پیشبینی ترابری
- پیشبینی وضع هوا، پیشبینی سیل و هواشناسی
پیشبینی به مثابه تمرین، شرطبندی و فیوچارکی
[ویرایش | اشتراکگذاری]در پارهای از موارد، پیشبینی فراتر یا فروتر از یک پیشگویی ساده برای آینده به کار میرود.
فیلیپ تتلاک در کتاب ابرپیشبینی: هنر و علم پیشبینی، از این عمل بهعنوان روشی برای ارتقای توانایی تصمیمگیری یاد میکند. انسان میتواند به تنظیم و تراز درونی بهتری در برآوردها برسدالگو:نیازمند مدرک — یعنی رویدادهایی که ۱۰ درصد احتمال وقوع برای آنها قائل است، واقعاً در ۱۰ درصد موارد رخ دهند. یا اینکه افراد میتوانند موضوعات را با اطمینان بیشتری پیشبینی کنندالگو:نیازمند مدرک — یعنی رسیدن به همان نتیجه اما در زمانی کوتاهتر. برخی مدعی شدهاند که پیشبینی مهارتی انتقالپذیر است که میتواند به حوزههای دیگر بحث و تصمیمگیری نیز کمک کند.الگو:نیازمند مدرک
قمار روی مسابقات ورزشی یا سیاست گونهٔ دیگری از پیشبینی است. در قمار بهجای دریافت راهنمایی، افراد در صورت پیشبینی درست پاداش مالی میگیرند. هرچند ممکن است بر پایهٔ این شرطبندیها تصمیمهایی گرفته شود، انگیزهٔ اصلی معمولاً مالی است.
سرانجام، فیوچارکی گونهای از نظام حکومتی است که در آن از پیشبینی آثار اقدامات دولت برای گزینش اقدامهای اجرایی بهره میگیرند. در تندترین حالت فیوچارکی، بهجای ارائهٔ پیشنهاد، گزینهای که بهترین نتیجه برای آن پیشبینی شده است به شکلی خودکار به اجرا گذاشته میشود.الگو:نیازمند مدرک
بهبود پیشبینیها
[ویرایش | اشتراکگذاری]پروژههای بهبود پیشبینی در بخشهای گوناگونی انجام شده است؛ پروژهٔ بهبود پیشبینی توفند در مرکز ملی توفند (HFIP) و پروژهٔ بهبود پیشبینی باد با پشتیبانی وزارت انرژی ایالات متحده آمریکا از این نمونهها هستند.[۱۷] در حوزهٔ مدیریت زنجیرهٔ تأمین، از الگوی دوپونت استفاده شده است تا نشان داده شود که افزایش درستی پیشبینی میتواند موجب رشد فروش و کاهش انبارداری، هزینههای عملیاتی و سرمایهٔ در گردش شود.[۱۸] نهاد داوری بازار مواد غذایی در بریتانیا، که مقررات مدیریت زنجیرهٔ تأمین در خردهفروشی خواربار را پایش میکند، خاطرنشان کرده است که تمام خردهفروشان مشمول این مقررات «در تلاش برای بهبود پیوستهٔ روشهای پیشبینی و فعالیتهای مربوط به تخفیفها و حراجها هستند».[۱۹]
دستهبندی روشهای پیشبینی
[ویرایش | اشتراکگذاری]روشهای کیفی در برابر روشهای کمی
[ویرایش | اشتراکگذاری]شیوههای پیشبینی کیفی، ماهیتی ذهنی دارند و بر پایهٔ دیدگاهها و قضاوتهای مصرفکنندگان و کارشناسان بنا میشوند؛ این شیوهها هنگامی کارایی دارند که دادههای گذشته در دسترس نباشند. از این روشها بیشتر در تصمیمگیریهای میانمدت یا بلندمدت بهره میگیرند. از نمونههای پیشبینی کیفی میتوانالگو:نیازمند مدرک به دیدگاهها و داوریهای آگاهانه، روش دلفی، مطالعات بازار، و سنجش مقایسهای چرخهٔ عمر تاریخی اشاره کرد.
الگوهای ریاضی پیشبینی کمی برای برآورد مقادیر آینده به عنوان تابعی از دادههای گذشته به کار میروند. کاربرد آنها زمانی مناسب است که دادههای عددی پیشین در دسترس باشد و منطقی باشد که فرض کنیم بخشی از الگوهای پیشین دادهها در آینده نیز ادامه خواهد یافت. این روشها اغلب در تصمیمگیریهای کوتاهمدت یا میانمدت به کار گرفته میشوند. نمونههایی از شیوههای پیشبینی کمی عبارتند از:الگو:نیازمند مدرک تقاضای دورهٔ گذشته، میانگینهای متحرک ساده و وزنی N-دورهای، هموارسازی نمایی ساده، پیشبینی مبتنی بر مدل فرایند پواسون[۲۰] و شاخصهای فصلی ضربپذیر. پژوهشهای پیشین نشان میدهند که روشهای گوناگون میتوانند به درجات متفاوتی از درستی پیشبینی بینجامند. برای نمونه، مشخص شده است که شبکهٔ عصبی روش گروهی پردازش دادهها عملکرد پیشبینی بهتری نسبت به الگوریتمهای سنتی مانند هموارسازی نمایی ساده، هموارسازی نمایی دوگانه، آریما (ARIMA) و شبکهٔ عصبی پسانتشار دارد.[۲۱]
رویکرد میانگین
[ویرایش | اشتراکگذاری]در این روش، پیشبینی تمامی مقادیر آینده برابر با میانگین مقادیر گذشته در نظر گرفته میشود. این رهیافت را میتوان برای هر دادهای که سابقهٔ پیشین آن موجود است به کار بست. در نمادگذاری سریهای زمانی:

که در آن دادههای گذشته هستند.

گرچه اینجا از نمادگذاری سری زمانی استفاده شد، رویکرد میانگین را میتوان برای دادههای مقطعی نیز به کار گرفت (هنگامی که مقادیر مشاهدهنشده را برآورد میکنیم؛ مقادیری که در مجموعه دادهها نیامدهاند). در این حالت، برآورد برای مقادیر مشاهدهنشده همان میانگین مقادیر مشاهدهشده خواهد بود.
رویکرد ساده (نائیو)
[ویرایش | اشتراکگذاری]پیشبینیهای ساده مقرونبهصرفهترین الگوهای پیشبینی هستند و معیاری برای سنجش و مقایسهٔ الگوهای پیچیدهتر به دست میدهند. این روش تنها برای دادههای سری زمانی کاربرد دارد.[۲۲] در این شیوه، مقادیر پیشبینیشده برابر با آخرین مقدار مشاهدهشده در نظر گرفته میشوند. این روش برای سریهای زمانی اقتصادی و مالی که الگوهای آنها بهدشواری قابل پیشبینی هستند، کارکرد بسیار خوبی دارد.[۲۲] چنانچه گمان برود که سری زمانی دارای روند فصلی است، رویکرد سادهٔ فصلی مناسبتر خواهد بود که در آن پیشبینیها برابر با مقدار فصل گذشته در نظر گرفته میشوند. در نمادگذاری سریهای زمانی:

روش رانش
[ویرایش | اشتراکگذاری]یکی از دگرگونیهای روش ساده این است که اجازه دهیم پیشبینیها در طول زمان افزایش یا کاهش یابند؛ بهگونهای که میزان دگرگونی در گذر زمان (که رانش نامیده میشود) برابر با میانگین دگرگونیهای دیدهشده در دادههای گذشته در نظر گرفته شود. بدین ترتیب، پیشبینی برای زمان از رابطهٔ زیر به دست میآید:


این کار همارز با کشیدن خطی میان نخستین و آخرین دادهٔ مشاهدهشده و سپس برونیابی آن به آینده است.
رویکرد سادهٔ فصلی
[ویرایش | اشتراکگذاری]روش سادهٔ فصلی با برابر نهادن هر پیشبینی با آخرین مقدار مشاهدهشده در همان فصل، اثر فصلی بودن را در نظر میگیرد. برای نمونه، مقدار پیشبینیشده برای همهٔ ماههای فروردین در سالهای بعد، برابر با مقدار دیدهشده در فروردین سال پیش خواهد بود. پیشبینی برای زمان برابر است با:[۲۲]
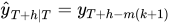
که در آن دورهٔ تناوب فصلی (برای نمونه، برای دادههای ماهانه با تناوب سالانه، ) و بخش صحیح عبارت است.


روش سادهٔ فصلی بهویژه برای دادههایی کاربرد دارد که میزان فصلی بودن در آنها بسیار بالا است.
رویکرد قطعیتگرا
[ویرایش | اشتراکگذاری]رویکرد قطعیتگرا (یا جبری) هنگامی به کار میرود که متغیر تصادفی در میان نباشد و پیشبینیها وابسته به تابعها و پارامترهای برگزیده باشند.[۲۳][۲۴] برای نمونه، با فرض تابع زیر:

رفتار کوتاهمدت و روند میانمدت تا بلندمدت به صورت زیر خواهد بود:


که در آن پارامترهایی معین هستند.

این رویکرد برای شبیهسازی جهشهای فعالیتی که ظاهراً تصادفی به نظر میرسند و با دورههای آرامش از هم جدا میشوند، پیشنهاد شده است. فرض بر این است که وجود یک مؤلفهٔ قطعیتگرای نیرومند، در زیر نوفه پنهان مانده است. رویکرد جبری از این رو درخور توجه است که میتواند ساختار سامانههای دینامیکی بنیادین را آشکار سازد؛ ساختاری که میتوان از آن برای هدایت پویاییها به سمت وضعیت مطلوب بهره جست.[۲۳]
روشهای سری زمانی
[ویرایش | اشتراکگذاری]روشهای سری زمانی از دادههای گذشته به عنوان مبنایی برای برآورد نتایج آینده بهره میبرند. پایهٔ این روشها بر این فرض استوار است که پیشینهٔ تقاضا در گذشته، نشانگر خوبی برای سنجش تقاضا در آینده است.
- میانگین متحرک
- میانگین متحرک وزنی
- هموارسازی نمایی
- مدل خودهمبسته میانگین متحرک (که در آن پیشبینیها وابسته به مقادیر گذشتهٔ متغیرِ مورد پیشبینی و خطاهای برآوردهای پیشین است)
- میانگین متحرک خودهمبسته یکپارچه (کاربست مدل خودهمبسته میانگین متحرک بر روی دگرگونیهای دورهبهدوره در متغیر پیشبینی)
- برای نمونه: روش باکس جنکینز
- آریمای فصلی یا ساریمای فصلی (SARIMA) یا آرایمارچ (ARIMARCH)،
- برونیابی
- پیشبینی خطی
- برآورد روند (پیشبینی متغیر به عنوان یک تابع خطی یا چندجملهای از زمان)
- منحنی رشد
- شبکه عصبی بازگشتی
روشهای رابطهای
[ویرایش | اشتراکگذاری]برخی از روشهای پیشبینی در پی شناسایی عوامل بنیادینی هستند که ممکن است بر متغیر مورد نظر اثر بگذارند. برای نمونه، افزودن اطلاعات مربوط به الگوهای آبوهوا میتواند توانایی یک الگو را در پیشبینی فروش چتر بهبود بخشد. الگوهای پیشبینی اغلب دگرگونیهای منظم فصلی را در نظر میگیرند. علاوه بر آبوهوا، این تغییرات ممکن است ناشی از تعطیلات و آیینهای بومی نیز باشد؛ برای نمونه، میتوان پیشبینی کرد که فروش پوشاک ورزشی در طول فصل مسابقات بیشتر از دوران تعطیلی بازیها خواهد بود.[۲۵]
چندین روش غیررسمی که در پیشبینی علّی به کار میروند، تنها به خروجی الگوریتمهای ریاضی تکیه نمیکنند، بلکه داوری و درک شخص پیشبین را نیز در نظر میگیرند. برخی پیشبینیها رابطههای گذشته میان متغیرها را لحاظ میکنند: برای نمونه اگر متغیری برای مدت طولانی رابطهای تقریباً خطی با متغیر دیگر داشته باشد، شاید مناسب باشد که چنین رابطهای را به آینده نیز تعمیم دهیم، بدون آنکه الزاماً دلایل وجودی این رابطه را فهمیده باشیم.
روشهای علّی دربرگیرندهٔ این موارد است:
- تحلیل رگرسیون که گروه بزرگی از شیوهها را برای برآورد مقادیر آیندهٔ یک متغیر با بهرهگیری از دادههای متغیرهای دیگر شامل میشود. این روشها هم تکنیکهای آمار پارامتری (خطی یا غیرخطی) و هم شیوههای رگرسیون ناپارامتری را در بر میگیرند.
- مدل خودهمبسته میانگین متحرک[۲۶]
الگوهای پیشبینی کمی معمولاً از راه سنجش و مقایسهٔ میانگین توان دوم خطاهای دروننمونهای یا بروننمونهای نسبت به یکدیگر داوری میشوند، هرچند برخی پژوهشگران دربارهٔ تکیه بر این شیوه هشدار دادهاند.[۲۷] رویکردهای گوناگون پیشبینی درجات متفاوتی از درستی را نشان میدهند. برای نمونه، در یک بررسی تجربی آشکار شد که روش گروهی پردازش دادهها در سنجش با مدل سنتی آریما به دقت بالاتری در پیشبینی دست مییابد.[۲۸]
روشهای داوری و قضاوت فردی
[ویرایش | اشتراکگذاری]روشهای پیشبینی مبتنی بر داوری، بر پایههایی چون دریافتهای درونی شهودی، نظرات شخصی و تخمینهای ذهنی احتمالات تکیه دارند. این شیوهها در جاهایی به کار گرفته میشوند که دادههای گذشته در دست نباشد، یا بازار در وضعیتی یکسره تازه و کمنظیر قرار گرفته باشد.[۲۹]
روشهای مبتنی بر داوری دربرگیرندهٔ این موارد است:
- پیشبینیهای ترکیبی
- روش کوکالگو:نیازمند مدرک
- روش دلفی
- پیشبینی بر پایه تمثیل
- برنامهریزی سناریو
- روششناسی آمارگیری
- پیشبینی فناوری
روشهای هوش مصنوعی
[ویرایش | اشتراکگذاری]امروزه این رویکردها معمولاً در چارچوب برنامههای تخصصی ذیل این عنوانها پیاده میشوند:
برونیابی هندسی همراه با پیشبینی خطا
[ویرایش | اشتراکگذاری]این روش را میتوان با داشتن ۳ نقطه از یک دنباله و «گشتاور» یا «شاخص» ایجاد کرد. این نوع برونیابی در درصد بالایی از پایگاه دادههای دنبالههای شناختهشده (OEIS)، دقت پیشبینی ۱۰۰٪ دارد.[۳۰]
دیگر روشها
[ویرایش | اشتراکگذاری]دقت پیشبینی
[ویرایش | اشتراکگذاری]خطای پیشبینی (که به عنوان باقیمانده نیز شناخته میشود) تفاوت میان مقدار واقعی و مقدار پیشبینیشده برای همان دوره است:

که در آن E خطای پیشبینی در دورهٔ t، و Y مقدار واقعی در دورهٔ t، و F مقدار پیشبینیشده برای دورهٔ t است.
یک روش پیشبینی مناسب، باقیماندههایی تولید میکند که ناهمبسته باشند. اگر میان مقادیر باقیمانده همبستگی وجود داشته باشد، به این معنی است که اطلاعاتی در باقیماندهها به جا مانده که باید در محاسبهٔ پیشبینیها به کار گرفته شود. این کار را میتوان با محاسبهٔ امید ریاضی یک باقیمانده به عنوان تابعی از باقیماندههای معلوم گذشته و سپس تعدیل پیشبینی به میزانی که این امید ریاضی با صفر تفاوت دارد، انجام داد.
یک شیوهٔ پیشبینی کارآمد همچنین باید دارای میانگین صفر باشد. اگر میانگین باقیماندهها چیزی جز صفر باشد، پیشبینیها تورشدار (اریب) هستند و میتوان با افزودن یک مقدار ثابت برابر با میانگین باقیماندههای تعدیلنشده به فنّ پیشبینی، آن را بهبود بخشید.
معیارهای خطای کل:
خطاهای وابسته به مقیاس
[ویرایش | اشتراکگذاری]خطای پیشبینی (E) در همان مقیاس دادهها قرار دارد؛ از این رو، این معیارهای ارزیابی وابسته به مقیاس هستند و نمیتوان از آنها برای سنجش و مقایسهٔ میان سریهایی با مقیاسهای گوناگون بهره گرفت.
میانگین قدر مطلق خطاها (MAE) یا میانگین انحراف مطلق (MAD):

میانگین مربعات خطا (MSE) یا میانگین مربعات خطای پیشبینی (MSPE):

ریشه میانگین مربعات خطا (RMSE):
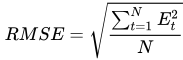
میانگین خطاها (E):

خطاهای درصدی
[ویرایش | اشتراکگذاری]این معیارها به دلیل ناوابسته بودن به مقیاس، بیشتر برای مقایسهٔ عملکرد پیشبینی میان مجموعهدادههای متفاوت به کار میروند. با این حال، عیب آنها این است که اگر Y نزدیک به صفر یا برابر با آن باشد، مقدار خطا بینهایت بزرگ یا تعریفنشده میشود.
میانگین درصدی قدر مطلق خطا (MAPE):

میانگین انحراف درصدی مطلق (MAPD):

خطاهای مقیاسشده
[ویرایش | اشتراکگذاری]هایندمن و کوهلر (۲۰۰۶) بهرهگیری از خطاهای مقیاسشده را به عنوان جایگزینی برای خطاهای درصدی پیشنهاد دادند.
خطای مقیاسشده میانگین قدر مطلق (MASE):

که در آن m دورهٔ تناوب فصلی است و برای دادههای غیرفصلی برابر با ۱ در نظر گرفته میشود.
دیگر معیارها
[ویرایش | اشتراکگذاری]مهارت پیشبینی (SS):

پیشبینها و فعالان حوزهٔ کسبوکار گاهی اصطلاحات متفاوتی به کار میبرند. آنها از PMAD با عنوان MAPE یاد میکنند، هرچند آن را به صورت یک MAPE وزندهیشده بر پایهٔ حجم محاسبه مینمایند. برای آگاهی بیشتر، محاسبه دقت پیشبینی تقاضا را ببینید.
هنگام مقایسهٔ درستی روشهای گوناگون پیشبینی بر روی یک مجموعهدادهٔ مشخص، معیارهای خطای کلی با یکدیگر سنجیده میشوند و روشی که کمترین میزان خطا را به دست دهد ترجیح داده میشود.
مجموعههای آموزش و آزمون
[ویرایش | اشتراکگذاری]هنگام ارزیابی کیفیت پیشبینیها، بررسی میزان انطباق مدل بر دادههای گذشته نامعتبر است؛ دقت پیشبینیها را تنها میتوان با ارزیابی عملکرد مدل روی دادههای تازهای که در برازش مدل استفاده نشدهاند مشخص کرد. در گزینش مدلها، معمول است که بخشی از دادههای در دسترس برای برازش و مابقی برای آزمودن مدل به کار روند، درست همانگونه که در نمونههای بالا انجام شد.[۳۱]
اعتبارسنجی متقابل
[ویرایش | اشتراکگذاری]روش اعتبارسنجی متقابل گونهای پیشرفتهتر از بهکارگیری مجموعهٔ آزمون است.
برای دادههای مقطعی، روش کار اعتبارسنجی متقابل بدین شرح است:
- مشاهدهٔ i را برای مجموعهٔ آزمون برگزینید و از باقیماندهٔ دادهها در مجموعهٔ آموزش استفاده کنید. خطای مربوط به دادهٔ آزمون را به دست آورید.
- گام بالا را برای تمام مقادیر i = ۱، ۲، ...، N (که در آن N شمار کل دادهها است) تکرار کنید.
- معیارهای درستی پیشبینی را بر پایهٔ خطاهای به دست آمده محاسبه نمایید.
این کار سبب بهرهوری بالا از دادههای موجود میشود، زیرا در هر مرحله تنها یک مشاهده کنار گذاشته میشود.
برای دادههای سری زمانی، مجموعهٔ آموزش تنها میتواند دربرگیرندهٔ مشاهدات پیش از مجموعهٔ آزمون باشد. بنابراین، هیچ مشاهدهای از آینده نمیتواند در ساخت پیشبینی به کار رود. اگر فرض کنیم برای دستیابی به پیشبینی قابل اعتماد به k مشاهده نیاز است، روند کار چنین خواهد بود:
- از i=۱ آغاز کنید؛ مشاهدهٔ k + i را برای مجموعهٔ آزمون برگزینید و از مشاهدات زمانهای ۱، ۲، ...، k+i–1 برای برآورد الگوی پیشبینی استفاده کنید. خطای پیشبینی برای دادهٔ k+i را به دست آورید.
- گام بالا را برای i = ۲، ...، T–k (که در آن T شمار کل دادهها است) تکرار نمایید.
- درستی پیشبینی را بر روی کل خطاها محاسبه کنید.
این شیوه گاه با عنوان «مبدأ پیشبینی غلتان» شناخته میشود، چرا که مبدأ مبنای پیشبینی (k+i -1) در بستر زمان به جلو میغلتد.[۳۱] افزون بر این، میتوان پیشبینیهای دوگامبهجلو یا بهطور کلی p-گامبهجلو را ابتدا با پیشبینی مقدار درست پس از مجموعهٔ آموزش و سپس بهکارگیری آن مقدار در کنار دادههای آموزشی برای پیشبینی دو دوره بعد و به همین ترتیب محاسبه کرد.
پیشبینیپذیری
[ویرایش | اشتراکگذاری]برخی از نویسندگان میان مفهوم پیشبینیپذیری و دقت پیشبینی تفاوت قائل میشوند. در این کاربرد، پیشبینیپذیری به ویژگی درونی یک سری زمانی یا فرایند از دید قابلیت تخمین اشاره دارد، در حالی که دقت پیشبینی نشاندهندهٔ عملکرد یک روش پیشبینیِ مشخص روی آن داده است.[۳۲][۳۳] همچنین پیشبینیپذیری به عنوان یکی از ویژگیهای ساختاری سری زمانی در پیوند با نظم و پیشبینیشدنی بودن بررسی شده است.[۳۴]
فصلمندی و رفتار چرخهای
[ویرایش | اشتراکگذاری]فصلمندی
[ویرایش | اشتراکگذاری]فصلمندی یکی از ویژگیهای سری زمانی است که در آن، دادهها دستخوش تغییرات منظم و پیشبینیپذیری میشوند که در هر سال تقویمی تکرار میگردد. هر دگرگونی یا الگوی پیشبینیپذیر در یک سری زمانی که در دورهای یکساله بازآید یا تکرار شود، فصلی نامیده میشود. در بسیاری از موقعیتها — مانند یک فروشگاه خواربارفروشی[۳۵] یا حتی در دفتر پزشکی قانونی[۳۶] — معمول است که میزان تقاضا به روزهای هفته وابسته باشد. در چنین شرایطی، فرایند پیشبینی، شاخص فصلیِ آن «فصل» را محاسبه میکند — یعنی هفت فصل که برای هر روز هفته یک فصل در نظر گرفته میشود — که برابر است با نسبت میانگین تقاضای آن فصل (که با میانگین متحرک یا هموارسازی نمایی و تنها با استفاده از دادههای پیشینِ مربوط به همان فصل محاسبه میشود) به میانگین تقاضا در تمام فصول. شاخصی بزرگتر از ۱ نشان میدهد که تقاضا بالاتر از میانگین است؛ شاخصی کمتر از ۱ بیانگر آن است که تقاضا از میانگین کمتر است.
رفتار چرخهای
[ویرایش | اشتراکگذاری]رفتار چرخهای دادهها هنگامی رخ میدهد که نوسانهای منظمی در دادهها پدید آید که معمولاً دستکم دو سال به درازا میکشد و طول چرخهٔ جاری را نمیتوان از پیش تعیین کرد. رفتار چرخهای را نباید با رفتار فصلی اشتباه گرفت. نوسانات فصلی در هر سال از الگویی پایدار پیروی میکنند و بنابراین طول دوره همواره مشخص است. برای نمونه، در روزهای نزدیک به سال نو و تعطیلات، موجودی انبار فروشگاهها برای پاسخگویی به خریداران افزایش مییابد. در مقابل، به عنوان نمونهای از رفتار چرخهای، جمعیت یک بومسازگان طبیعی مشخص هنگامی رفتار چرخهای نشان میدهد که با کاهش منبع خوراک طبیعی، جمعیت نیز کاهش یابد؛ و با کاهش جمعیت، منبع غذا دوباره احیا شود و جمعیت بار دیگر رو به افزایش بگذارد. دادههای چرخهای را نمیتوان با روشهای تعدیل فصلی معمولی تعدیل کرد، زیرا دورهٔ زمانی آنها ثابت نیست.
محدودیتها
[ویرایش | اشتراکگذاری]محدودیتها موانعی پدید میآورند که روشهای پیشبینی فراتر از آنها نمیتوانند برآوردی اتکاپذیر ارائه دهند. رویدادها و مقادیر بسیاری وجود دارند که نمیتوان آنها را با اطمینان پیشبینی کرد. رویدادهایی چون پرتاب تاس یا نتایج بختآزمایی به این دلیل که پدیدههایی تصادفی هستند و هیچ رابطهٔ معناداری در دادههای آنها یافت نمیشود، پیشبینیپذیر نیستند. هنگامی که عوامل شکلدهندهٔ پدیدهٔ مورد نظر شناختهشده نباشند یا بهخوبی درک نشوند — مانند بازار سهام و بازار تبادل خارجی — پیشبینیها اغلب نادرست یا ناراست از آب درمیآیند؛ زیرا دادههای کافی دربارهٔ همهٔ عوامل اثرگذار بر این بازارها در دست نیست تا پیشبینیها اتکاپذیر باشند. افزون بر این، نتایج پیشبینیهای این بازارها، رفتار فعالان بازار را دگرگون میکند که خود به کاهش بیشتر درستی پیشبینی میانجامد.[۵]
مفهوم «پیشبینیهای خودویرانگر» به شیوهای اشاره دارد که در آن برخی پیشبینیها میتوانند با تأثیرگذاری بر رفتار اجتماعی، اعتبار خود را از بین ببرند.[۳۷] این پدیده از آن رو رخ میدهد که «پیشبینها بخشی از بافت اجتماعیای هستند که میکوشند روندهای آن را پیشبینی کنند و در این فرایند ممکن است بر همان بافت اثر بگذارند».[۳۷] برای نمونه، این پیشبینی که درصد بالایی از یک جمعیت بر پایهٔ روندهای کنونی به اچآیوی آلوده خواهند شد، ممکن است سبب شود افراد بیشتری از رفتارهای پرخطر بپرهیزند و بدین ترتیب نرخ سرایت کاهش یابد و پیشبینی نادرست شود (در حالی که اگر علنی نمیشد، چه بسا درست از آب درمیآمد). یا پیشبینی اینکه امنیت سایبری به چالشی بزرگ تبدیل خواهد شد، ممکن است سازمانها را به اجرای تدابیر امنیتی بیشتری وادارد و بدینسان مانع گسترش دامنهٔ مسئله شود.
محدودیتهای کارکردی معادلات دینامیک سیالات
[ویرایش | اشتراکگذاری]همانگونه که ادوارد لورنتس در سال ۱۹۶۳ مطرح کرد، به دلیل ماهیت آشوبناکِ معادلات دینامیک سیالات، ارائهٔ پیشبینیهای بلندمدت وضعیت هوا — یعنی پیشبینیهایی برای بازهٔ دو هفته یا بیشتر — جهت تعیین قطعی وضعیت جو ناممکن است. خطاهای بسیار اندک در دادههای ورودیِ آغازین مدلهای عددی، مانند دما و وزش باد، هر پنج روز یکبار دو برابر میشوند.[۳۸]
جستارهای وابسته
[ویرایش | اشتراکگذاری]- افزایش شتاب
- پیشبینی جریان نقدی
- پویایی کلیو
- برنامهریزی، پیشبینی و تجدید ذخیره مشارکتی
- طوفان فکری رایانهای
- پیشبینی زمینلرزه
- پیشبینی اقتصادی
- پیشبینی انرژی
- سوگیری خوشبینانه
- آیندهنگاری
- چگالی طیفی
- آیندهپژوهی
- امواج کندراتیف
- کمترین مربعات
- تحلیل طیفی کمترین مربعات
- برنامهریزی
- پیشبینی
- تحلیل پیشگویانه
- مدیریت ریسک
- برنامهریزی سناریو
- موج هزینهکرد
- آیندهنگاری راهبردی
- پیشبینی فناوری
- دام توسیدید
- سری زمانی
- پیشبینی وضع هوا
- پیشبینی توان بادی
پانویس
[ویرایش | اشتراکگذاری]- ↑ «پیشنگری» [آیندهپژوهی و آیندهنگری] همارزِ «forecasting»؛ منبع: گروه واژهگزینی. دفتر هفتم. فرهنگ واژههای مصوب فرهنگستان. تهران: انتشارات فرهنگستان زبان و ادب فارسی. شابک ۹۷۸-۹۶۴-۷۵۳۱-۹۴-۸ (ذیل سرواژهٔ پیشنگری)
{{cite book}}: نگهداری یادکرد:پینوشت (رده) - ↑ Multiple sources:
- OECD Economic Outlook, Volume 2025/1 (Report). OECD. 2025-06-01. Retrieved 2025-09-05.
- World Bank Global Economic Prospects, June 2025 (PDF) (Report). World Bank. 2025-06-01. Retrieved 2025-09-05.
- IMF World Economic Outlook Update, July 2025 (Report). International Monetary Fund. 2025-07-29. Retrieved 2025-09-05.
- Chief Economists Outlook, May 2025 (Report). World Economic Forum. 2025-05-01. Retrieved 2025-09-05.
- ↑ French, Jordan (2017). "The time traveller's CAPM". Investment Analysts Journal. 46 (2): 81–96. doi:10.1080/10293523.2016.1255469. S2CID 157962452.
- ↑ "Budgeting vs Forecasting: When to Use Each". Farseer (in English). Farseer. 2024-09-25. Retrieved 2025-10-22.
Budgets set financial targets for a specific period, while forecasts provide a continuous view of expected outcomes, helping companies stay flexible and adapt to change.
- 1 2 Forecasting: Principles and Practice.
- ↑ Helen Allen; Mark P. Taylor (1990). "Charts, Noise and Fundamentals in the London Foreign Exchange Market". The Economic Journal. 100 (400): 49–59. doi:10.2307/2234183. JSTOR 2234183.
- ↑ Pound Sterling Live. "Euro Forecast from Institutional Researchers", A list of collated exchange rate forecasts encompassing technical and fundamental analysis in the foreign exchange market.
- ↑ T. Chadefaux (2014). "Early warning signals for war in the news". Journal of Peace Research, 51(1), 5-18
- 1 2 J. Scott Armstrong; Kesten C. Green; Andreas Graefe (2010). "Answers to Frequently Asked Questions" (PDF). Archived from the original (PDF) on 2012-07-11. Retrieved 2012-01-23.
- ↑ Kesten C. Greene; J. Scott Armstrong (2007). "The Ombudsman: Value of Expertise for Forecasting Decisions in Conflicts" (PDF). Interfaces: 1–12. Archived from the original (PDF) on 2010-06-20. Retrieved 2011-12-29.
- ↑ Kesten C. Green; J. Scott Armstrong (1975). "Role thinking: Standing in other people's shoes to forecast decisions in conflicts". International Journal of Forecasting. 39: 111–116. SSRN 1596623.
- ↑ "FAQ". Forecastingprinciples.com. 1998-02-14. Retrieved 2012-08-28.
{{cite web}}: نگهداری یادکرد:خدمت بایگانی منسوخ (رده) - ↑ "Selection Tree". Forecastingprinciples.com. 1998-02-14. Archived from the original on April 15, 2009. Retrieved 2012-08-28.
- ↑ O'Sullivan, Arthur; Sheffrin, Steven M. (2003). Economics: Principles in Action. Upper Saddle River, New Jersey: Pearson Prentice Hall. p. 79. ISBN 9780131334830.
- ↑ Sethi, D.K; Andrews, U. ISC Economics (18th ed.). Macmillan. p. 9. ISBN 9789386811684.
- ↑ J. Scott Armstrong (1983). "Relative Accuracy of Judgmental and Extrapolative Methods in Forecasting Annual Earnings" (PDF). Journal of Forecasting. 2 (4): 437–447. doi:10.1002/for.3980020411. S2CID 16462529.
- ↑ Department of Energy, The Wind Forecast Improvement Project (WFIP): A Public–Private Partnership Addressing Wind Energy Forecast Needs, published 30 October 2015, accessed 9 December 2022
- ↑ Logility, Inc. (2016), Beyond Basic Forecasting, accessed 9 December 2022
- ↑ Groceries Code Adjudicator, Best practice statement: Forecasting and promotions, published on 25 June 2018, accessed on 6 November 2024
- ↑ Mahmud, Tahmida; Hasan, Mahmudul; Chakraborty, Anirban; Roy-Chowdhury, Amit (19 August 2016). A poisson process model for activity forecasting. 2016 IEEE International Conference on Image Processing (ICIP). IEEE. doi:10.1109/ICIP.2016.7532978.
- ↑ Li, Rita Yi Man; Fong, Simon; Chong, Kyle Weng Sang (2017). "Forecasting the REITs and stock indices: Group Method of Data Handling Neural Network approach". Pacific Rim Property Research Journal. 23 (2): 123–160. doi:10.1080/14445921.2016.1225149. S2CID 157150897.
- 1 2 3 4 5 Hyndman, Rob J; Athanasopoulos, George. "2.3 Some simple forecasting methods". Forecasting: Principles and Practice. OTexts. Archived from the original on Aug 13, 2017. Retrieved 16 March 2018.
- 1 2 Stoop, Ruedi; Orlando, Giuseppe; Bufalo, Michele; Della Rossa, Fabio (2022-11-18). "Exploiting deterministic features in apparently stochastic data". Scientific Reports (in English). 12 (1): 19843. Bibcode:2022NatSR..1219843S. doi:10.1038/s41598-022-23212-x. hdl:11311/1233353. ISSN 2045-2322. PMC 9674651. PMID 36400910.
- ↑ Orlando, Giuseppe; Bufalo, Michele; Stoop, Ruedi (2022-02-01). "Financial markets' deterministic aspects modeled by a low-dimensional equation". Scientific Reports (in English). 12 (1): 1693. Bibcode:2022NatSR..12.1693O. doi:10.1038/s41598-022-05765-z. hdl:20.500.11850/531723. ISSN 2045-2322. PMC 8807815. PMID 35105929.
- ↑ Steven Nahmias; Tava Lennon Olsen (15 January 2015). Production and Operations Analysis: Seventh Edition. Waveland Press. ISBN 978-1-4786-2824-8.
- ↑ Ellis, Kimberly (2008). Production Planning and Inventory Control Virginia Tech. McGraw Hill. ISBN 978-0-390-87106-0.
- ↑ J. Scott Armstrong and Fred Collopy (1992). "Error Measures For Generalizing About Forecasting Methods: Empirical Comparisons" (PDF). International Journal of Forecasting. 8: 69–80. CiteSeerX 10.1.1.423.508. doi:10.1016/0169-2070(92)90008-w. Archived from the original (PDF) on 2012-02-06.
- ↑ 16. Li, Rita Yi Man, Fong, S., Chong, W.S. (2017) Forecasting the REITs and stock indices: Group Method of Data Handling Neural Network approach, Pacific Rim Property Research Journal, 23(2), 1-38
- ↑ Hyndman, Rob J; Athanasopoulos, George. "3.1 Introduction". Forecasting: Principles and Practice. OTexts. Retrieved 16 March 2018.
- ↑ V. Nos (2021-06-02). "Probnet: Geometric Extrapolation of Integer Sequences with error prediction". Hackage. Haskell. Archived from the original on 2022-08-14. Retrieved 2022-12-06.
- 1 2 "2.5 Evaluating forecast accuracy". OTexts. Retrieved 2016-05-14.
- ↑ Boylan, John (2009). "Toward a more precise definition of forecastability". Foresight: The International Journal of Applied Forecasting (13): 34–40.
- ↑ Kolassa, Stephan (2009). "How to assess forecastability". Foresight: The International Journal of Applied Forecasting (13): 41–45.
- ↑ Catt, Peter M. (2009). "Forecastability: Insights from physics, graphical decomposition, and information theory". Foresight: The International Journal of Applied Forecasting (13): 24–33.
- ↑ Erhun, F.; Tayur, S. (2003). "Enterprise-Wide Optimization of Total Landed Cost at a Grocery Retailer". Operations Research. 51 (3): 343. doi:10.1287/opre.51.3.343.14953.
- ↑ Omalu, B. I.; Shakir, A. M.; Lindner, J. L.; Tayur, S. R. (2007). "Forecasting as an Operations Management Tool in a Medical Examiner's Office". Journal of Health Management. 9: 75–84. doi:10.1177/097206340700900105. S2CID 73325253.
- 1 2 Overland, Indra (2019-03-01). "The geopolitics of renewable energy: Debunking four emerging myths". Energy Research & Social Science. 49: 36–40. Bibcode:2019ERSS...49...36O. doi:10.1016/j.erss.2018.10.018. hdl:11250/2579292. ISSN 2214-6296.
- ↑ Cox, John D. (2002). Storm Watchers. John Wiley & Sons, Inc. pp. 222–224. ISBN 978-0-471-38108-2.
منابع
[ویرایش | اشتراکگذاری]- Armstrong, J. Scott, ed. (2001). Principles of Forecasting: A Handbook for Researchers and Practitioners. Norwell, Massachusetts: Kluwer Academic Publishers. ISBN 978-0-7923-7930-0.
- Ellis, Kimberly (2010). Production Planning and Inventory Control. McGraw-Hill. ISBN 978-0-412-03471-8.
- Geisser, Seymour (June 1993). Predictive Inference: An Introduction. Chapman & Hall, CRC Press. ISBN 978-0-390-87106-0.
- Gilchrist, Warren (1976). Statistical Forecasting. London: John Wiley & Sons. ISBN 978-0-471-99403-9.
- Hyndman, Rob J.; Koehler, Anne B. (October–December 2006). "Another look at measures of forecast accuracy" (PDF). International Journal of Forecasting. 22 (4): 679–688. CiteSeerX 10.1.1.154.9771. doi:10.1016/j.ijforecast.2006.03.001.
- Makridakis, Spyros; Wheelwrigt, Steven; Hyndman, Rob J. (1998). Forecasting: Methods and Applications. John Wiley & Sons. ISBN 978-0-471-53233-0.
- Malakooti, Behnam (February 2014). Operations and Production Systems with Multiple Objectives. John Wiley & Sons. ISBN 978-0-470-03732-4.
- Kaligasidis, Angela Sasic; Taesler, Roger; Andersson, Cari; Nord, Margitta (August 2006). "Upgraded weather forecast control of building heating systems". In Fazio, Paul (ed.). Research in Building Physics and Building Engineering. Taylor & Francis, CRC Press. pp. 951–958. ISBN 978-0-415-41675-7.
- Kress, George J.; Snyder, John (May 1994). Forecasting and Market Analysis Techniques: A Practical Approach. Quorum Books. ISBN 978-0-89930-835-7.
- Rescher, Nicholas (1998). Predicting the Future: An Introduction to the Theory of Forecasting. State University of New York Press. ISBN 978-0-7914-3553-3.
- Taesler, Roger (1991). "Climate and Building Energy Management". Energy and Buildings. 15 (1–2): 599–608. Bibcode:1991EneBu..16..599T. doi:10.1016/0378-7788(91)90028-2.
- Turchin, Peter (2007). "Scientific Prediction in Historical Sociology: Ibn Khaldun meets Al Saud". History & Mathematics: Historical Dynamics and Development of Complex Societies. Moscow: KomKniga. pp. 9–38. ISBN 978-5-484-01002-8.
- US patent 6098893, Berglund, Ulf Stefan & Lundberg, Bjorn Henry, "Comfort control system incorporating weather forecast data and a method for operating such a system", issued August 8, 2000.
پیوند به بیرون
[ویرایش | اشتراکگذاری]
- الگو:رده انبار-درونخط
- اصول پیشبینی: «پیشبینی مبتنی بر شواهد»
- مؤسسه بینالمللی پیشبینها
- مقدمهای بر تحلیل سریهای زمانی (کتاب راهنمای آمار مهندسی) - راهنمای کاربردی برای تحلیل سریهای زمانی و پیشبینی
- تحلیل سریهای زمانی
- پیشبینی جهانی با سامانههای آینده بینالمللی (IFs)
- پژوهشهای پیشنشانگر الکترومغناطیسی زمینلرزه
- دانش پیشبینی و نظریه پیشبینی بایگانیشده در ۲۰۱۶-۰۲-۰۱ توسط Wayback Machine